「銷貨退回、進貨退出或折讓證明單」主要用於已開立統一發票(含電子發票)後,發生商品退貨或商品瑕疵以致於金額扣減(折讓),且原發票已經不能直接作廢或更改時使用。本文會說明什麼情況下會使用到?以及注意事項與開立規範等供讀者參考。
◆什麼是銷貨退回進貨退出或折讓證明單(以下簡稱:折讓單),何種情況下會用到?
- 賣方賣出商品或勞務時需要開立發票予買方。
- 若該商品或勞務有瑕疵,以致於退貨或金額扣減,且該發票已不能更改或作廢時,則可開立折讓單來作為進貨或銷貨之減項。
- 該折讓單可由買方或賣方開立,但買方(進貨方)一定要蓋上發票章方為有效。
- 若買方為沒有統編之個人則應回收原開立發票,並釘於退回單背面。
◆折讓單該如何開立、填寫?
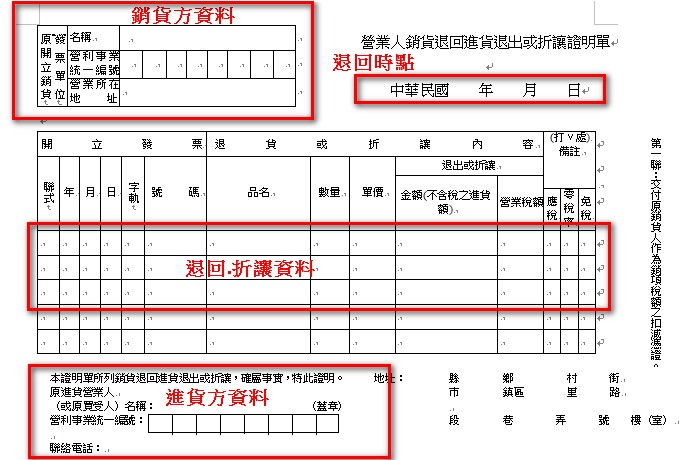
- 填寫銷貨人(賣方)資料
- 填寫退出或折讓發生時的日期
- 填寫退出或折讓的內容
- 填寫進貨人(買方)資料,並蓋公司發票章(1.2.3.4聯都要蓋)
- 一、二聯交予賣方,三、四聯交予買方即可。
◆折讓單使用的注意事項
- 營業人發生進貨退回或折讓時,應於進貨退出或折讓之當期申報營業稅,否則會有相關處罰。
- 營業人發生銷貨退回或折讓時,可於於銷貨退出或折讓之當期或次期申報營業稅。
進貨折讓未於當期申報扣減進項稅額,會被國稅局視為「虛報進項稅額」而遭到補稅與罰款。
老闆們可以這樣理解比較容易記得:
因為進貨時已經扣抵稅金;因此折讓時,也讓第一時間回補稅金,不然國稅局不就吃虧了嗎?!
同場加映:這裡的扣減進項稅額與扣抵有關係嗎?如果不了解什麼是扣抵可以參考這一篇:打統編的發票都可以抵稅嗎?抵的是什麼稅?哪些可以抵?哪些不能抵?需要注意什麼?
老闆們需要的範本
法源依據
統一發票使用辦法 第 20 條
營業人銷售貨物或勞務,於開立統一發票後,發生銷貨退回、掉換貨物或 折讓等情事,應於事實發生時,分別依下列各款規定辦理;其為掉換貨物 者,應按掉換貨物之金額,另行開立統一發票交付買受人。
一、買受人為營業人者:
(一)開立統一發票之銷售額尚未申報者,
應收回原開立統一發票收執聯 及扣抵聯,黏貼於原統一發票存根聯上,並註明「作廢」字樣。但 原統一發票載有買受人之名稱及統一編號者,得以買受人出具之銷 貨退回、進貨退出或折讓證明單代之。
(二)開立統一發票之銷售額已申報者,
應取得買受人出具之銷貨退回、 進貨退出或折讓證明單。但以原統一發票載有買受人之名稱、統一 編號者為限。
二、買受人為非營業人者:
(一)開立統一發票之銷售額尚未申報者,
應收回原開立統一發票收執聯 ,黏貼於原統一發票存根聯上,並註明「作廢」字樣。
(二)開立統一發票之銷售額已申報者,
除應取得買受人出具之銷貨退回 、進貨退出或折讓證明單外,並應收回原開立統一發票收執聯。
如收執聯無法收回,得以收執聯影本替代。
但雙方訂有買賣合約,且原開立統一發票載有買受人名稱及地址者,可免收回原開立統一發票收執聯。
案例說明
有進貨退出或折讓情事,應於發生之「當期」申報扣減進項稅額。
◎ 案例:G實業公司於 100 年 5 月 3 日向 H 公司進貨,取得進項憑證發票銷售額 323,500 元,稅額 16,175 元,並於 100 年 7 月 15 日向所在地主管稽徵機關全數申報扣抵銷項稅額,惟此筆進貨於 100 年 6 月 2 日發生進貨退出金額 39,800 元,稅額 1,990 元,並開立進貨退出或折讓證明單,惟卻未於發生當期 100 年 7 月 15 日向所在地主管稽徵機關申報,案經營業人進銷項憑證交查異常查核清單發現,違章受罰。
◎ 所犯錯誤:G實業公司因進貨退出而收回之營業稅額,未於發生之當期進項稅額中扣減,違反加值型及非加值型營業稅法第 15 條第 2 項規定致遭受罰。