薪資扣繳是公司行號等(扣繳義務人)在發放薪資時,依規定預先代扣一部分稅款並上繳國庫的制度。本文會就什麼情況下要扣繳?扣繳率是多少?該如何辦理?等一併說明,供各位老闆參考。
什麼是薪資扣繳?
- 預先扣除的所得稅,隔年5月報稅時可折抵實際稅額。
- 減輕納稅人一次繳付大筆稅款的負擔。
什麼情況下要扣繳?
判斷是否需要扣繳,取決於員工的居住身分與薪資給付類型:
- 🟢 境內居住個人(居住者)(一年內住滿183天):
- 每月固定薪資:全月給付總額超過起扣標準(115年度為 90,501 元)且每月扣繳額超過 2,000 元才需扣繳。
- 非每月給付/兼職薪資:每次給付金額超過起扣標準(115年度為 90,501 元)需扣繳。
- 🔴 非境內居住個人(非居住者)(一年內未滿183天):
- 給付總額在基本工資 1.5 倍以下者扣 6%。
- 超過基本工資 1.5 倍者扣 18%。
居住者、非居住者定義為何?該怎麼判斷?稅務上要注意什麼?老闆們可以參考這一篇:長期旅居海外者必看:戶籍遷出後,台灣所得可能改用「非居住者」稅率,股利稅負差距可達數萬元
扣繳率是多少?
- 境內居住者:依「薪資所得扣繳稅額表」計算,或直接按給付總額預扣 5%。
- 非居住者(低於1.5倍基本工資):按給付額扣取 6%。
- 非居住者(超過1.5倍基本工資):按給付額扣取 18%
事務所代製簡表如下:
| 本表僅居住者適用 | 111年 | 113年 | 115年 | |
|---|---|---|---|---|
一般薪資 |
薪資受領人已填報 免稅額申報表(WORD, 84kb) | 查表扣繳,且起扣點為86,001元 | 查表扣繳,且起扣點為88,501元 | 查表扣繳,且起扣點為90,501元 |
| 未填報免稅額申報表 | 按全月給付總額扣取5%(起扣點為40,020元) | 按全月給付總額扣取5%(起扣點為40,020元) | 按全月給付總額扣取5%(起扣點為40,020元) | |
| 兼職所得及非每月給付薪資 | 按給付額扣取5%,且起扣點為86,001元 | 按給付額扣取5%,且起扣點為88,501元 | 查表扣繳,且起扣點為90,501元 | |
說明如後:
- 公司於接到薪資受領人填報之免稅額申報表後,
- 應單獨列冊記載,
- 遇有異動通知者,並應辦理異動登記。
- 薪資受領人未依規定填報免稅額申報表者,
- 應按全月給付總額扣取百分之五。
- 兼職所得及非每月給付之薪資,
- 扣繳義務人按給付額扣取百分之五。
- 每月應扣繳稅額不超過新臺幣二千元者,免予扣繳。
老闆們需要的範本
該如何辦理?
- 扣款:於發放薪資時直接按規定扣取稅款。
- 繳納:於次月10日前將代扣稅款繳納至國庫。
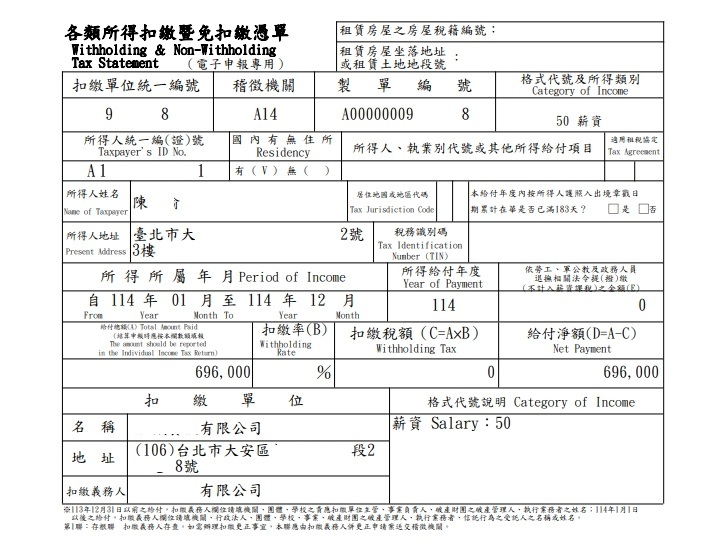
- 申報:每年1月底前向國稅局申報上一年度扣繳憑單。
- 填發:每年2月10日前將扣繳憑單填發給員工。