114年度綜合所得稅免稅額、標準扣除額、薪資特別扣除額、身心障礙特別扣除額、課稅級距、退職所得及最低稅負制之金額如下:
114年度綜合所得稅免稅額、標準扣除額、薪資特別扣除額、身心障礙特別扣除額
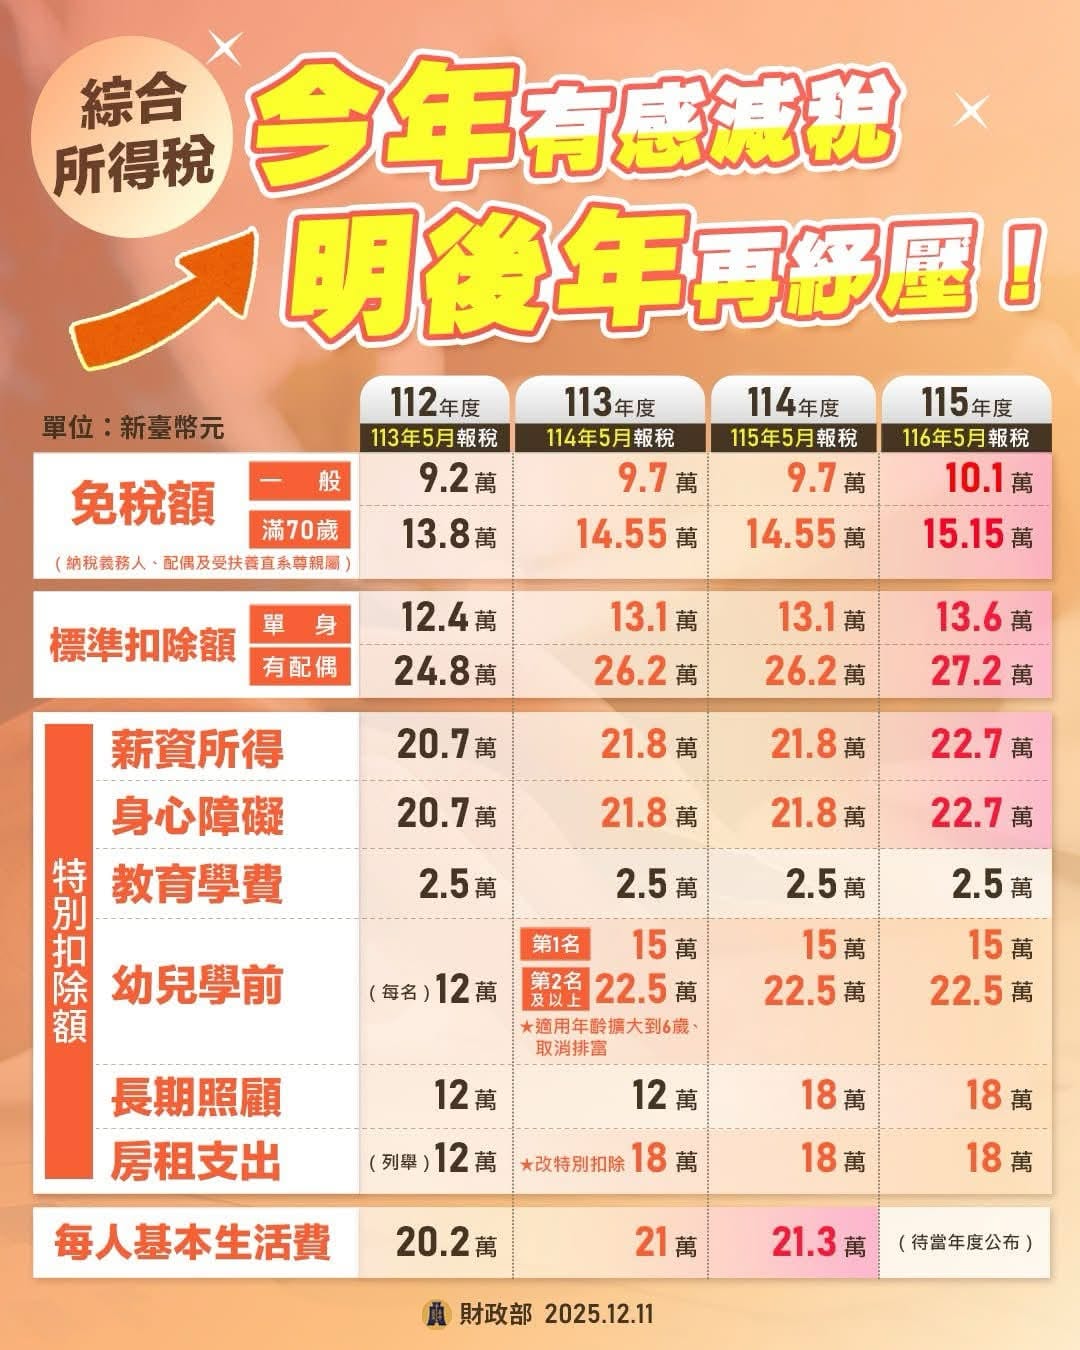
民眾於115年5月申報114年度綜合所得稅時,每人免稅額為9.7萬元(滿70歲者為14.55萬元)、標準扣除額單身為13.1萬元、有配偶者為26.2萬元。
| 114年度綜所稅 (115年05月申報) | ||
|---|---|---|
| 一、免稅額 | 70歲以下 | 97,000元 |
| 70歲以上 | 145,500元 | |
| 二、標準扣除額 | 單身 | 131,000元 |
| 有配偶 | 262,000元 | |
| 三、薪資扣除額 | 每人 | 218,000元 |
| 四、身心障礙扣除額 | 每人 | 218,000元 |
| 五、長期照顧特別扣除額 | 每人 | 180,000元(有排富條款) |
| 六、教育學費特別扣除額 | 每人 | 25,000元(就讀大專院校之受撫養子女) |
| 七、幼兒學前扣除額 | 六歲以下之子女,第一名子女每年扣除150,000元,第二名及以上子女每人每年扣除225,000元。 | |
列舉扣除額(主要項目上限):• 捐贈:總額最高不超過綜合所得總額 20%(對國防、勞軍、政府捐贈等不受金額限制)。
• 人身保險費:每人每年上限 24,000 元,健保費則無金額限制、全數可扣除。 • 醫藥及生育費:無金額上限(但有保險理賠部分不得扣除)。 • 災害損失:無金額上限(須檢附證明)。 • 購屋借款利息:每年最高上限 300,000 元(每一申報戶以一屋為限)。 • 房屋租金支出:每一申報戶每年最高上限 180,000 元(須符合自住且無自有房屋等條件)
115年度綜合所得稅免稅額、標準扣除額、薪資特別扣除額、身心障礙特別扣除額
民眾於116年5月申報115年度綜合所得稅時,每人免稅額為10.1萬元(滿70歲者為15.15萬元)、標準扣除額單身為13.6萬元、有配偶者為27.2萬元。
綜合所得稅課稅級距及累進稅率:
114年度綜合所得稅速算公式
114年度應納稅額=綜合所得淨額×稅率-累進差額
| 級別 | 級距(元) | 稅率 | 累進差額(元) |
|---|---|---|---|
| 1 | 0~590,000 | 5% | 0 |
| 2 | 590,001~1,330,000 | 12% | 41,300 |
| 3 | 1,330,001~2,660,000 | 20% | 147,700 |
| 4 | 2,660,001~4,980,000 | 30% | 413,700 |
| 5 | 4,980,001以上 | 40% | 911,700 |
◆115年度薪資所得免繳綜合所得稅最高額數表
| 扶養人數(不含配偶) | 0 | 1 | 2 | 3 | 4 | 5 | 6 |
|---|---|---|---|---|---|---|---|
| 單身(且高於薪資扣除額) | 446,000 | 543,000 | 640,000 | 737,000 | 834,000 | 931,000 | 1,028,000 |
| 夫妻只有一人報領薪資(且高於薪資扣除額) | 674,000 | 771,000 | 868,000 | 965,000 | 1,062,000 | 1,159,000 | 1,256,000 |
| 夫妻二人皆報領薪資.(且均高於薪資扣除額) | 892,000 | 989,000 | 1,086,000 | 1,183,000 | 1,280,000 | 1,377,000 | 1,474,000 |
申報適用期間:於115年辦理114年度綜合所得稅結算申報時適用。
資料來源:財政部