薪資所得扣繳是指公司(雇主)在支付員工薪水時,依照法規先從中預先扣除一部分的所得稅,並直接繳交給國庫的一種制度。這不是多收一筆稅,而是把每年5月報稅時該繳的所得稅「分期付款」、提前預繳的制度。
如果您需要的是租金、執行業務、權利金等各類所得扣繳稅額繳款書列印教學,請參考這一篇:如何列印各類所得扣繳稅額繳款書-152~158、15B(租金、執行業務、權利金等)?
薪資所得扣繳稅額繳款書-151 的列印步驟
請點選連結進入「財政部稅務入口網」網站,網址如後:「財政部稅務入口網」網站:https://www.etax.nat.gov.tw/etwmain/
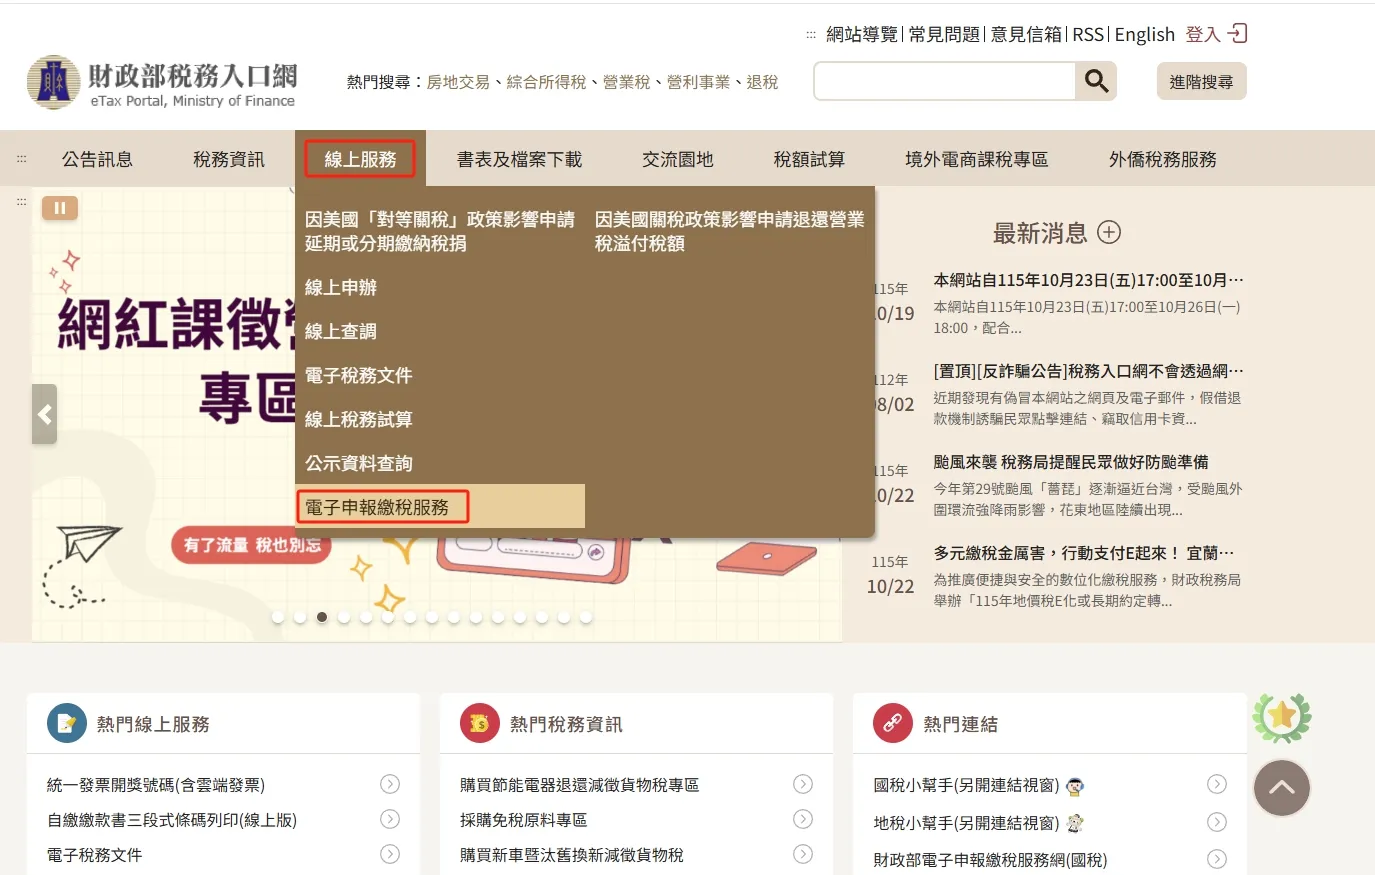
請點選 “線上服務” 再點選 “電子申報繳稅服務”,如下圖。
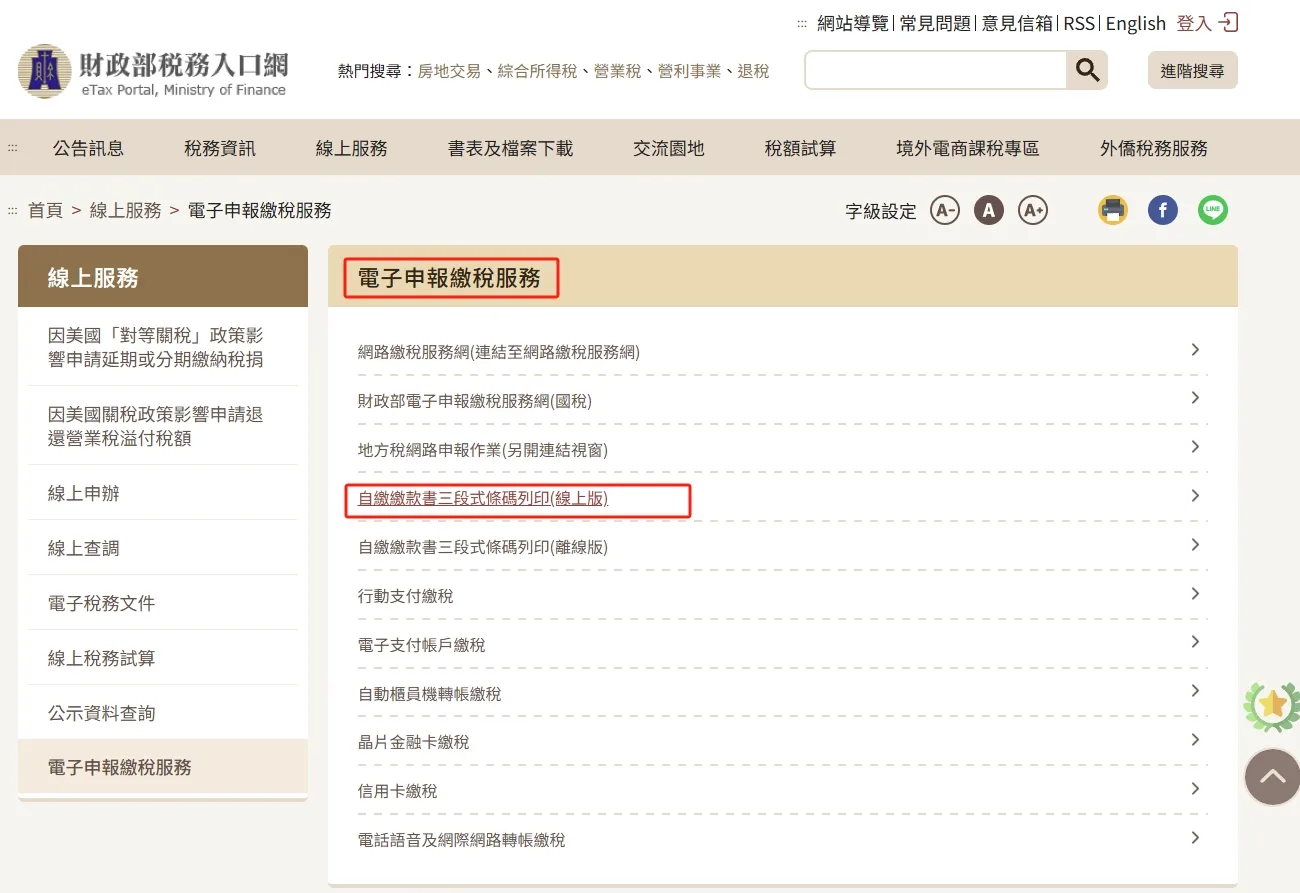
進入 “電子申報繳稅服務” 頁面;請點選 “自繳繳款書三段式條碼列印(線上版)” ,如下圖。
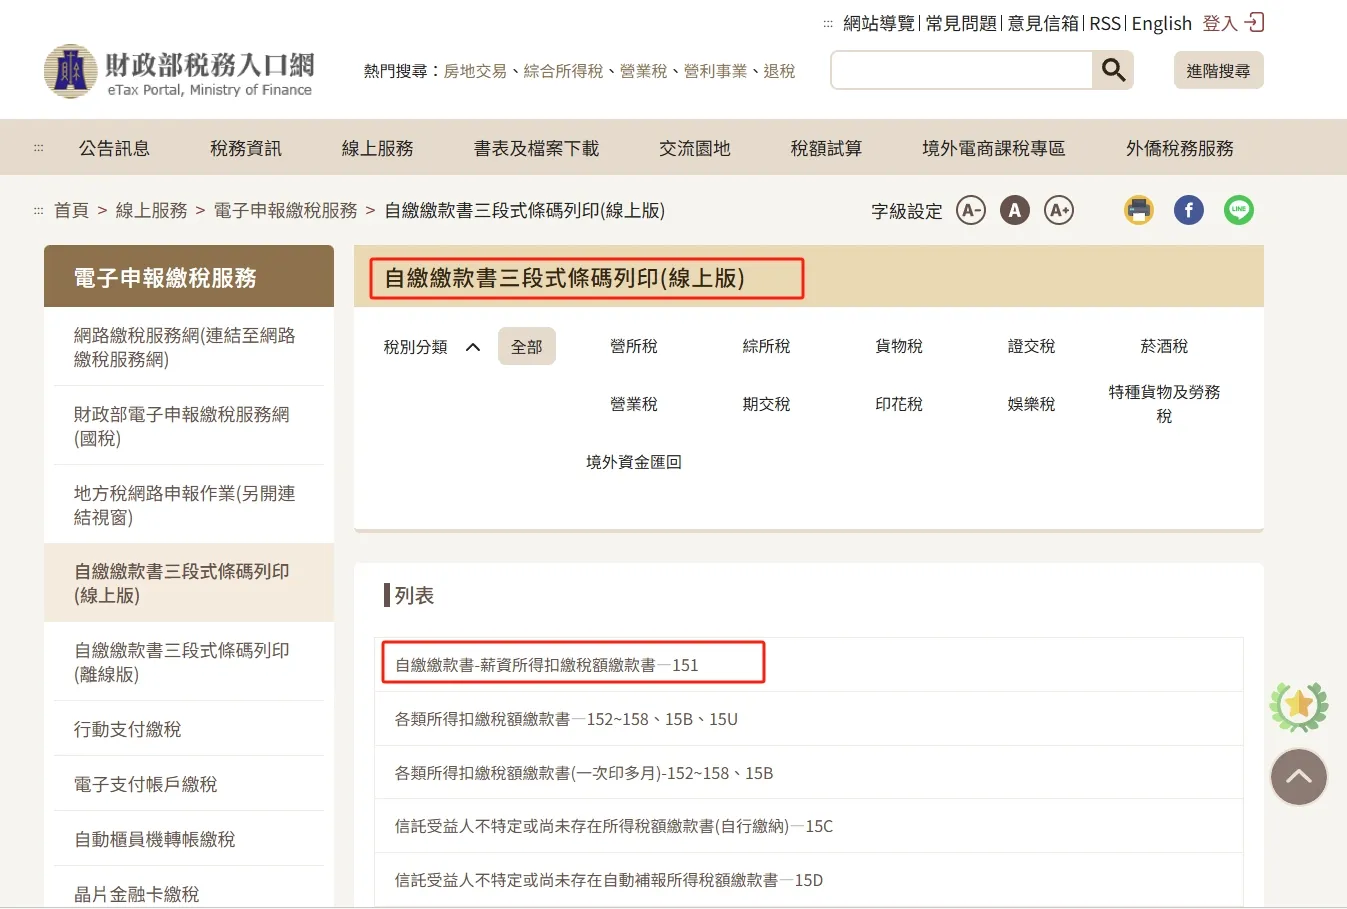
進入 “自繳繳款書三段式條碼列印(線上版)” 頁面;請點選 “薪資所得扣繳稅額繳款書-151” ,如下圖。
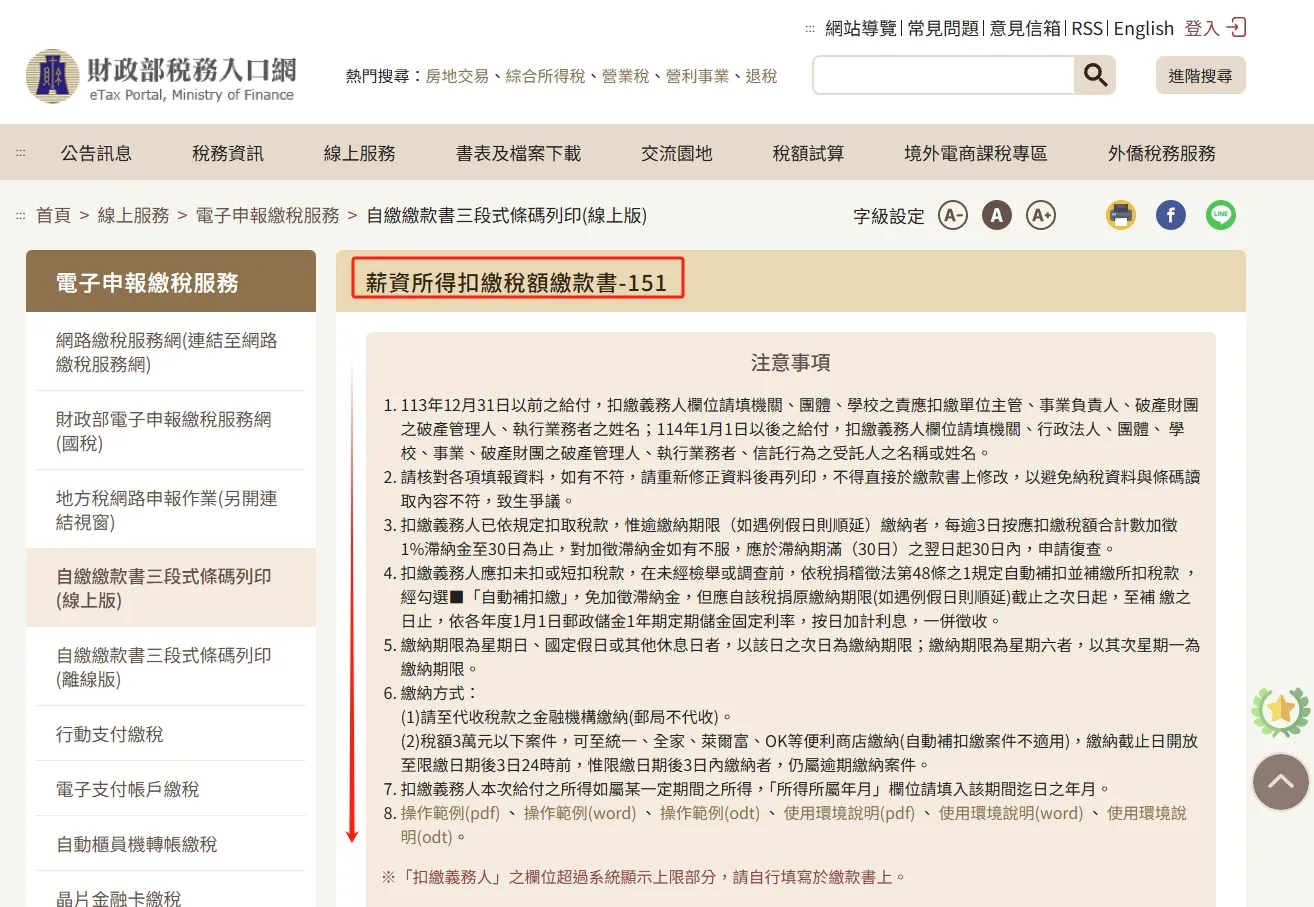
進入 “薪資所得扣繳稅額繳款書-151” 頁面;如下圖。
在目前 “薪資所得扣繳稅額繳款書-151” 頁面;向下捲動進入表單區;如下圖。
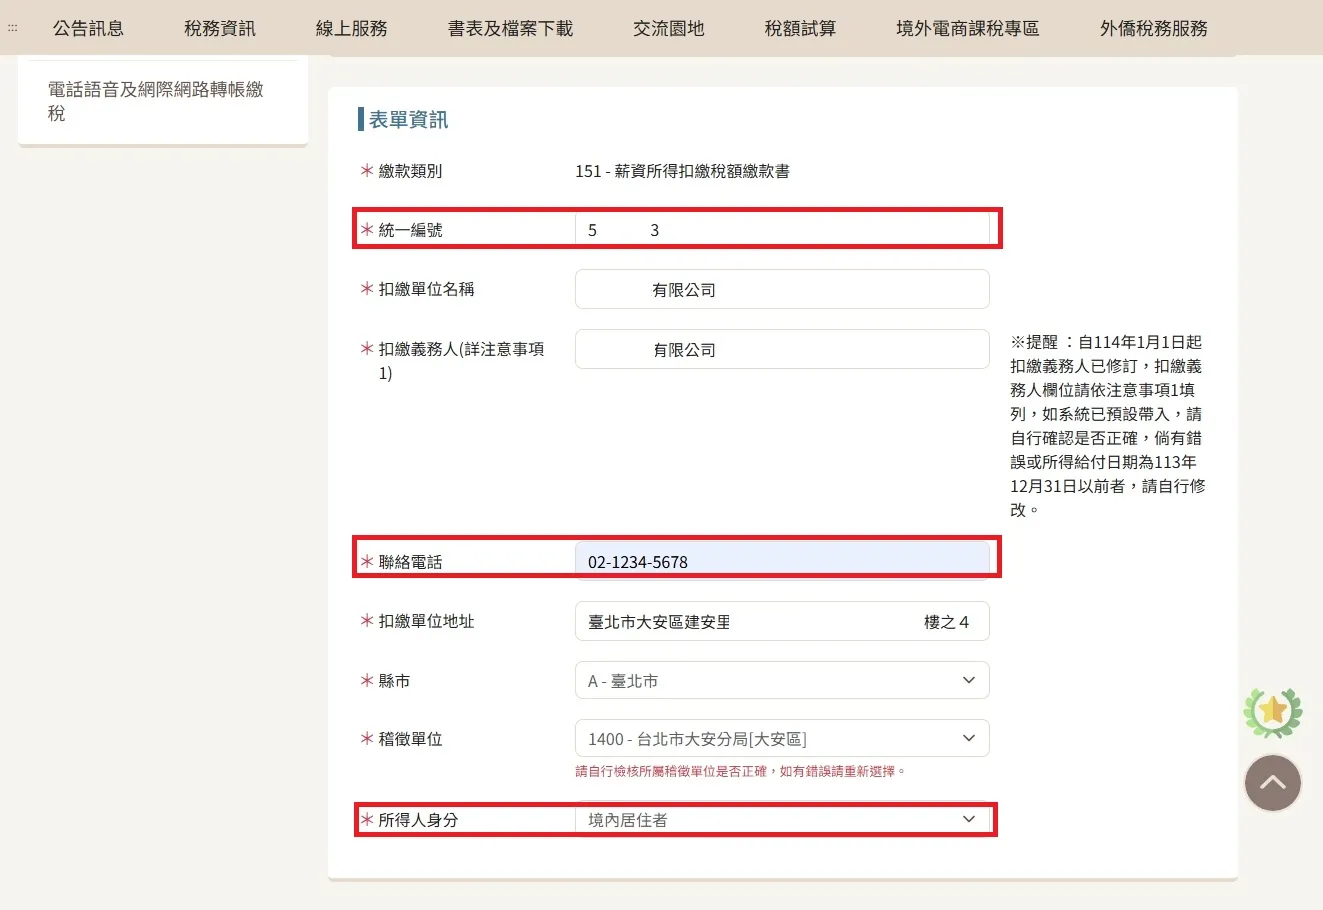
填寫重點說明(表單資訊區塊):
- 統一編號:請填寫公司行號(扣繳義務人)的統編。也就是給付薪資的單位的統編。
- 會自動帶出:扣繳單位名稱、扣繳義務人、扣繳單位地址、稽徵單位等資訊。
- 稽徵單位如有錯誤請自行選擇正確的單位。
- 所得人身份:這裡的所得人指的是領取薪資的員工。身份指的是居住者或是非居住者;大多數情況為境內居住者。
您必需要知道的事
- 所得人身份有境內居住者、非境內居住者兩種;您知道二者的差別嗎?如果選擇錯誤可能衍生補稅罰款。如果您不清楚,可以參考這一篇:長期旅居海外者必看:戶籍遷出後,台灣所得可能改用「非居住者」稅率,股利稅負差距可達數萬元
在目前 “薪資所得扣繳稅額繳款書-151” 頁面表單區,向下捲動至表單下半段。如下圖。
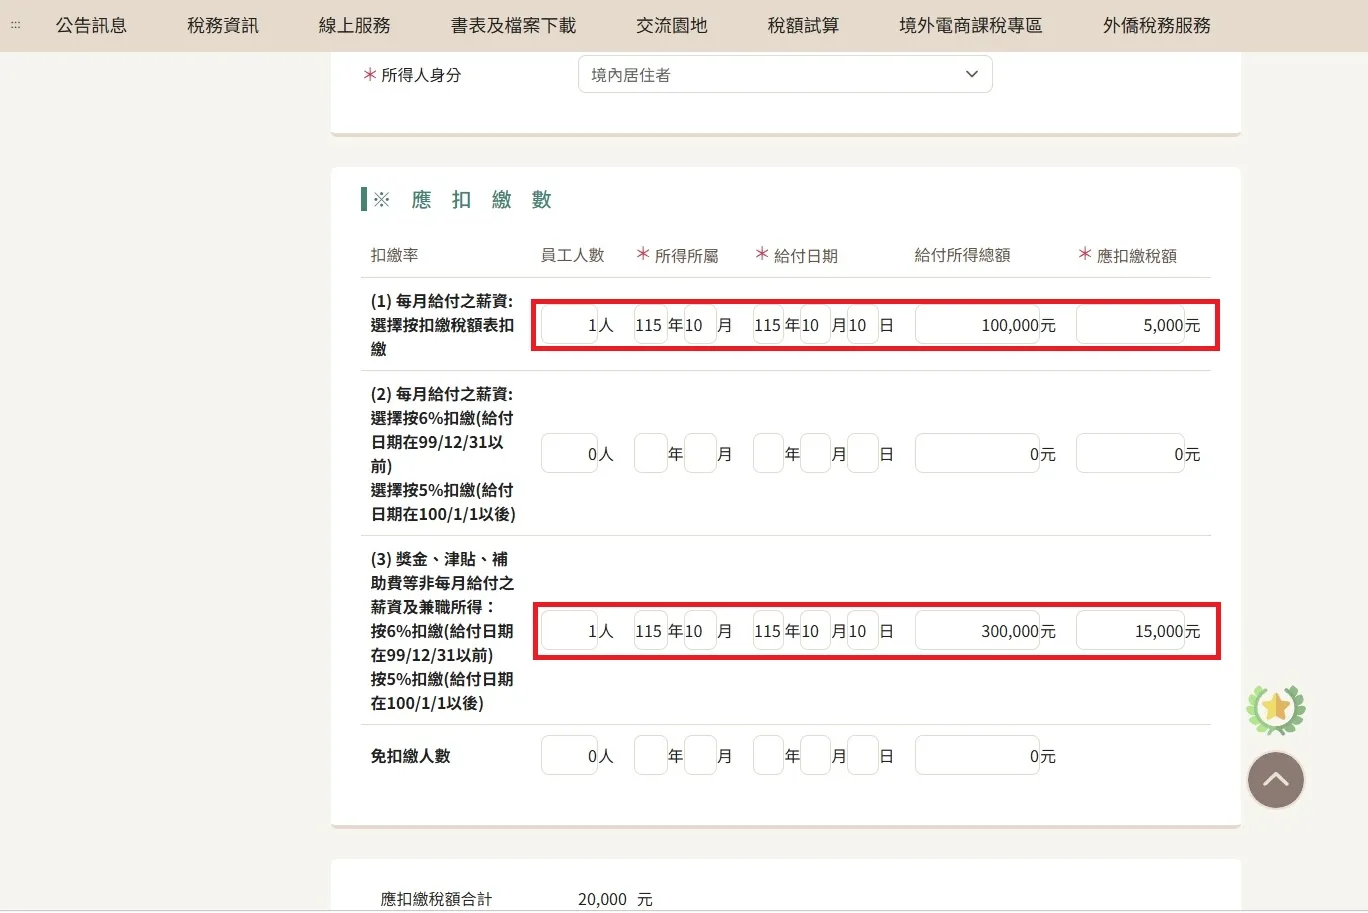
填寫重點說明(應扣繳數區塊):
應扣繳人數(薪資所得人)眾多時,可以多人列印於同一張繳款書,也可一人列印一張繳款書。建議一人一張。
對於中華民國境內居住的個人,每月固定薪資可由員工在「按薪資所得扣繳稅額表查表扣繳」或「按全月給付總額扣 5%」中二擇一。
本案例為:某一員工按月給付薪資 100,000 元;另有非每月給付之薪資(如:獎金)。公司選擇「按全月給付總額扣 5%」方式進行繳款書列印。
(1) 每月給付之薪資:
- 所得所屬年月:以本文為例:115年10月份的薪資在115/10/10給付。因此所得所屬年月為:115年10月。
- 也可選擇按扣繳稅額表扣繳。
- 給付日期:115年10月10日。
- 給付所得總額:以本文為例,即薪資總額。
- 應扣繳稅額:因本文案例選擇「按全月給付總額扣 5%」,故自行設算出來的金額為 5,000 元。
(3) 獎金、津貼、補助費等非每月給付之薪資及兼職所得:
- 所得所屬年月:以本文為例:115年10月份的薪資在115/10/10給付。因此所得所屬年月為:115年10月。
- 給付日期:115年10月10日。
- 給付所得總額:以本文為例,即薪資(非每月給付之獎金)總額。
- 會自動帶出應扣繳稅額欄位。(會以扣繳率 5% 自動帶出)
在目前 “薪資所得扣繳稅額繳款書-151” 頁面表單區,繼續向下捲動表單,完成表單位按下確認送出。如下圖。
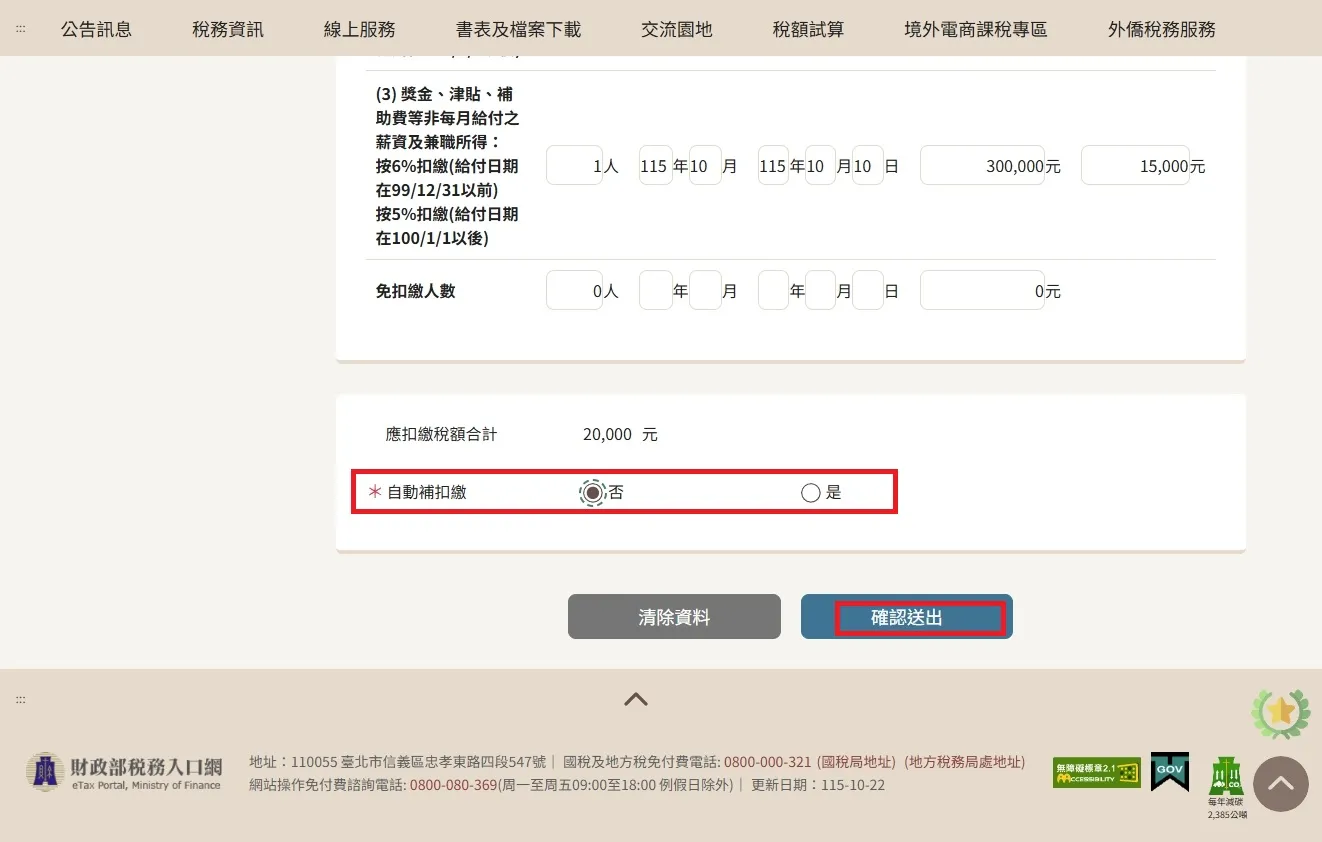
填寫重點說明:
- 自動補扣繳:居住者之繳款期限為給付所得之次月10日。非居住者的繳款期限為給付所得之10日內。
- 若已逾期,則可勾選“是”。
- 若在期限內,則可勾選“否”。
您必需要知道的事
如果您想更深入了解薪資扣繳,可以參考這一篇:什麼是薪資扣繳?什麼情況下要扣繳?扣繳率是多少?該如何辦理?
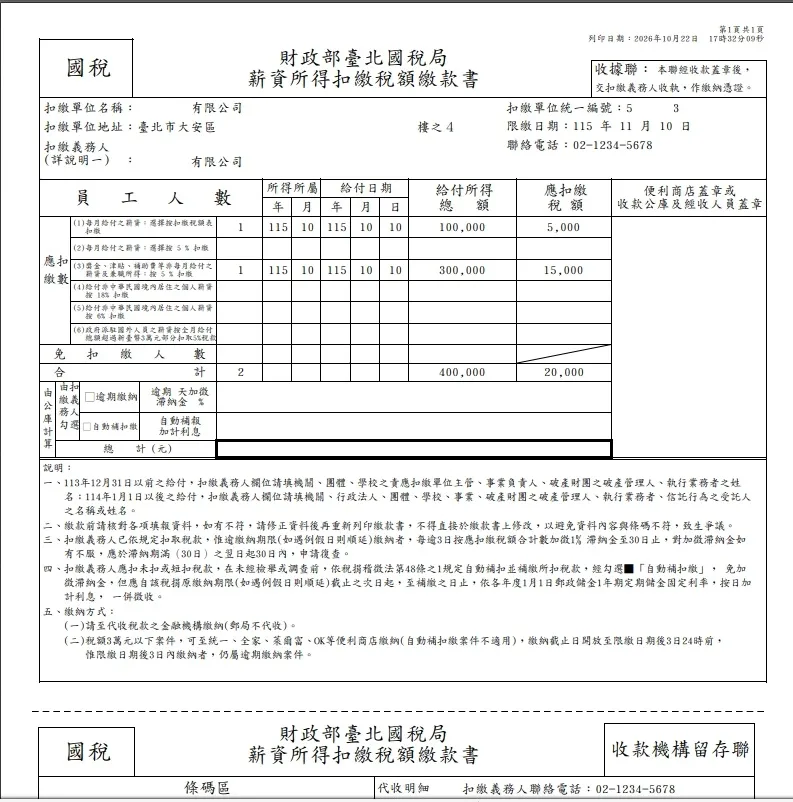
系統自動產製 PDF 檔。請下載列印,並於期限前繳交。如下圖:
扣繳稅款繳納方式
扣繳繳款書主要分為金融機構臨櫃繳納與超商繳納(限3萬元以下)等實體與線上管道。
- 金融機構臨櫃繳納
- 親赴代收稅款的金融機構以現金繳納(郵局不代收)。
- 適用所有金額與情境(包含自動補扣繳或大於3萬元之案件)
- 便利商店繳納
- 限3萬元以下之一般限繳案件。
- 可至統一、全家、萊爾富、OK超商繳納。
- 不適用自動補扣繳案件。
- 線上與電子轉帳繳納
- 可透過網路至電子申報繳稅服務網使用晶片金融卡或活期(儲蓄)存款帳戶進行即時轉帳