自由工作者、設計師、攝影師、工程師及翻譯人員接案賺錢,需要成立公司或行號嗎?本文說明個人接案所得分類、扣繳憑單、營業稅及稅籍登記門檻,協助自由工作者了解接案收入的申報方式與創業登記時機。
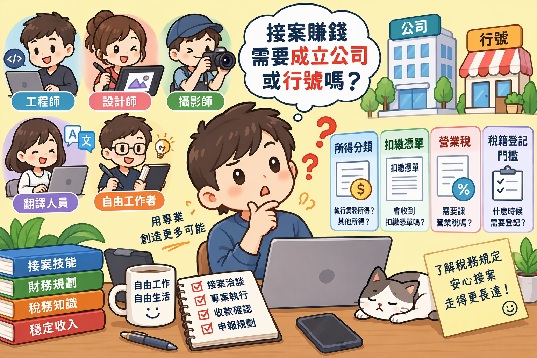
自由工作者接案收入怎麼報稅?個人所得與營業收入有何不同?
現在有越來越多人選擇自由工作,不一定要每天到公司上班,也可以透過自己的專業能力承接不同客戶的工作,賺取收入。
例如,平面設計師接企業的美編案件、攝影師承接活動拍攝、工程師協助公司開發網站、翻譯人員接受文件翻譯委託,或是講師、顧問提供專業諮詢服務。
這些工作者通常被稱為自由工作者(Freelancer)。有些人只是利用下班時間接案,有些人則已經把接案當成主要收入來源,甚至成立自己的工作室。
不過,當開始有接案收入時,很多人就會產生疑問:
「客戶支付給我的接案費用,需要報稅嗎?」
「客戶有幫我扣繳所得稅,是不是就不用再申報?」
「我只是個人接案,沒有成立公司或行號,也需要辦理稅籍登記嗎?」
「接案收入到底是個人所得,還是營業收入?」
其實,自由工作者的稅務問題,不能只看有沒有成立公司,也不能單純以客戶是否開立扣繳憑單來判斷。真正重要的是:你提供什麼服務、如何承接工作,以及是否已經形成持續性的營業活動。
這篇文章就從自由工作者最常遇到的情況出發,說明接案收入的所得稅及營業稅觀念。
一、自由工作者接案收入,屬於哪一種所得?
自由工作者提供服務後取得報酬,首先要判斷的是這筆收入在所得稅上的性質。
依照實際工作內容及交易情形,可能涉及執行業務所得、薪資所得、其他所得或營利所得等不同類別,不能只因為付款人將款項稱為「接案費」、「合作費」或「服務費」,就直接認定所得類別。
以下是幾種常見情況:
| 接案工作類型 | 可能涉及的所得類型 | 說明 |
|---|---|---|
| 律師、會計師、建築師等專業服務 | 執行業務所得 | 依專業資格及實際執業情形判斷 |
| 設計、攝影、翻譯、顧問等個人接案 | 可能涉及執行業務所得或其他所得等 | 應依實際服務內容及所得稅法規定判斷 |
| 受公司聘用,依固定工作時間及管理方式提供勞務 | 可能屬於薪資所得 | 應看雙方實際僱傭關係,不只看合約名稱 |
| 偶爾提供單次服務或協助 | 可能涉及其他所得或其他類別 | 依交易實質及所得性質判斷 |
| 透過行號或公司持續承接案件 | 可能涉及營利事業所得 | 依實際組織型態及營業情形處理 |
這裡有一個重要觀念:所得稅上的所得分類,與營業稅上的營業人認定,是兩個不同層次的問題。
例如,一位設計師可能以個人身分接案,取得的報酬在所得稅上依實際情況歸類;但如果他已經固定經營設計工作室,持續對外提供設計服務,就還需要進一步評估是否涉及稅籍登記及營業稅問題。
因此,不要認為只要是個人接案,就一定沒有營業稅問題。
二、客戶有扣繳所得稅,還需要自己報稅嗎?
這是自由工作者非常常見的疑問。
例如,某位平面設計師替企業製作一份產品型錄,雙方約定報酬為30,000元。企業付款時,依照適用規定辦理所得扣繳,實際匯入設計師帳戶的金額可能就不是30,000元。
這時候,設計師可能會認為:「公司已經幫我扣稅了,是不是代表這筆收入已經報完稅?」
答案是不一定。
扣繳通常是付款人在支付所得時,依規定先行扣取稅款並繳交國庫,不代表收款人的全年所得稅申報義務已經全部完成。
對個人接案者而言,仍應依照所得性質及相關規定,將應申報的所得納入年度個人綜合所得稅申報。
舉例來說:
某位自由工作者全年有以下收入:
| 收入來源 | 金額 |
|---|---|
| 公司A設計接案收入 | 120,000元 |
| 公司B網站設計收入 | 180,000元 |
| 個人客戶翻譯收入 | 60,000元 |
| 全年合計 | 360,000元 |
即使部分客戶已經辦理扣繳,也不能因此認為其他收入就不需要申報。應依各筆收入的實際性質及相關規定,確認如何列報。
另外,扣繳憑單只是所得資料及扣繳稅額的紀錄之一。即使付款人沒有提供扣繳憑單,也不代表收款人可以不申報應稅所得。
因此,自由工作者應保留每筆接案的合約、報價單、收款紀錄及相關憑證,不要只依賴客戶提供的扣繳憑單整理全年收入。
三、自由工作者沒有成立公司,也需要辦理稅籍登記嗎?
這是另一個容易混淆的問題。
很多人認為:「我只是個人接案,沒有成立公司,也沒有租辦公室,應該不需要辦理任何登記吧?」
但實際上,是否需要辦理稅籍登記,並不是只看有沒有成立公司,而是要看是否已經形成以營利為目的、持續提供商品或勞務的營業活動。
依目前規定,自2025年1月1日起,銷售貨物的營業人每月銷售額未達新臺幣10萬元,銷售勞務的營業人每月銷售額未達新臺幣5萬元,得免辦稅籍登記。
對多數提供設計、翻譯、攝影、顧問或其他服務的自由工作者而言,應特別留意每月5萬元的銷售額門檻。
例如:
- A設計師每月偶爾接案,提供設計服務收入約2萬元。
- B攝影師固定承接活動拍攝,每月收入約6萬元。
- C自由工作者同時替多家公司提供顧問服務,每月收入約9萬元。
如果已經形成持續營業活動,應依實際銷售額及相關規定判斷是否需要辦理稅籍登記。
這裡也要特別提醒幾件事:
1. 判斷的是銷售額,不是扣除成本後的收入
假設某位攝影師每月接案收入8萬元,但為了工作支出器材租金、交通費及其他費用共5萬元,不能直接以最後剩下的3萬元判斷是否達到稅籍登記門檻。
2. 不同客戶的收入,應整體評估
如果同時替多家公司接案,不能因為每一家公司的付款金額都未達5萬元,就認為不需要辦理登記。應依整體營業情形判斷。
3. 免辦稅籍登記,不等於所得免稅
稅籍登記門檻與個人所得稅申報是不同問題。即使未達稅籍登記門檻,仍應依所得性質及規定處理個人所得稅。
另外,如果從事的是依法需要專業資格或特許許可的業務,例如特定專業執業或其他受管制行業,還需要另外確認相關法令要求。
四、自由工作者接案,個人所得與營業收入有什麼不同?
這是整篇文章最重要的觀念。
一般人常把「個人所得」與「營業收入」當成相同的事情,但在稅務上,兩者涉及不同的判斷。
簡單來說:
- 個人所得:從個人所得稅角度,判斷個人取得的報酬屬於哪一種所得,以及應如何申報。
- 營業收入:從營業稅及營業活動角度,判斷是否已經形成持續性的營業活動,以及是否需要辦理稅籍登記、申報營業稅。
兩者並不是互相排斥的概念。
例如,一位設計師以個人名義持續承接設計案件,取得的報酬可能涉及個人所得稅的申報,同時也可能因為已經形成持續營業活動,而需要進一步評估稅籍登記及營業稅義務。
因此,不能認為只要是個人所得,就一定不需要辦理營業登記;也不能認為只要有辦理稅籍登記,所有收入就都變成公司或商號的所得。
五、自由工作者應該成立行號,還是有限公司?
如果只是偶爾接案,收入不固定,可能還沒有必要立即成立公司或行號。
但如果已經將接案當成主要工作,每個月都有穩定客戶及收入,就可以開始評估是否要建立正式的營業組織。
常見的選擇包括個人經營、獨資行號及有限公司。
| 比較項目 | 個人經營 | 獨資行號 | 有限公司 |
|---|---|---|---|
| 組織型態 | 個人名義 | 商業組織 | 法人 |
| 設立程序 | 依實際情況判斷 | 辦理商業及相關登記 | 辦理公司設立登記 |
| 責任 | 個人承擔相關責任 | 獨資資本主負無限責任 | 股東原則上以出資額為限負責 |
| 所得稅 | 依所得性質及規定申報 | 營利所得歸課資本主 | 公司申報營利事業所得稅 |
| 適合情況 | 初期、偶爾接案 | 個人持續接案、規模較小 | 有團隊、長期合作或準備擴大經營 |
哪些情況可以先以個人身分接案?
如果你只是偶爾利用下班時間承接案件,收入不固定,沒有固定營業場所,也沒有形成持續經營的商業模式,可以先依實際所得性質處理個人所得稅申報。
但仍要注意,即使沒有成立公司或行號,也不代表所有接案收入都可以不申報。
哪些情況適合成立行號?
如果你已經固定承接案件,有穩定客戶及收入,主要由自己提供專業服務,沒有複雜的股東或合夥安排,可以評估成立獨資行號。
例如:
- 個人設計工作室。
- 攝影工作室。
- 翻譯服務工作室。
- 網頁設計及程式開發工作室。
- 個人顧問及企劃服務。
不過,獨資行號的資本主對商業債務負無限責任,設立前仍應了解相關風險。
哪些情況適合成立有限公司?
如果接案事業已經逐漸擴大,例如開始聘請員工、與其他專業人士合作、承接大型企業專案,或未來有引進股東及合夥人的計畫,就可以考慮成立有限公司。
公司具有獨立法人格,能夠建立較完整的財務、合約及經營管理制度,也有助於與企業客戶建立長期合作關係。
但成立公司後,也必須依法處理帳務、營業稅及營利事業所得稅申報,不能將公司資金與個人生活支出混在一起。
六、自由工作者接案,需要保留哪些資料及憑證?
自由工作者不像一般上班族,每個月可能只有一張薪資單。接案收入通常來自不同客戶,付款時間、金額及合作方式也不相同。
如果沒有平時整理,到了年度申報或需要確認收入時,就可能忘記某些案件的收款情形,甚至無法提出相關費用的憑證。
建議自由工作者至少保留以下資料:
| 資料類型 | 建議保留內容 |
|---|---|
| 接案收入 | 報價單、合約、請款單、收款紀錄 |
| 扣繳資料 | 扣繳憑單、所得資料及相關付款紀錄 |
| 工作成本 | 外包費、材料費、專案相關支出 |
| 設備費用 | 電腦、攝影器材、軟體及其他工作設備的購買憑證 |
| 交通及差旅 | 交通票據、住宿單據及出差紀錄 |
| 銀行金流 | 銀行存摺、轉帳紀錄及其他收款資料 |
如果是以個人身分接案,相關費用是否能列為所得減除項目,仍要依照所得類別及適用規定判斷,並不是所有與工作有關的支出都可以直接抵減所得。
如果已經成立行號或公司,則應依其帳務及稅務規定處理營業收入、成本及費用。
另外,建議將工作收款與私人生活支出分開管理,尤其是已經有穩定收入的自由工作者,最好建立專門的收款帳戶及基本收入支出紀錄。
七、事務所建議:接案收入穩定後,不要只注意所得稅,也要留意營業稅
自由工作者的創業模式相當多元,有些人一開始只是利用下班時間接案,後來逐漸累積客戶,最後甚至成立自己的工作室。
這個過程中,最容易忽略的就是:收入增加後,原本單純的個人接案,可能已經逐漸轉變成持續性的營業活動。
我們建議自由工作者,在收入逐漸穩定時,可以先檢視以下幾個問題:
- 確認所得性質:目前取得的是執行業務所得、薪資所得、其他所得,還是其他類型的收入?
- 整理全年收入:不要只依賴客戶提供的扣繳憑單,應自行保留所有接案及收款紀錄。
- 確認營業規模:是否已經持續提供服務?每月整體銷售額是否達到稅籍登記門檻?
- 保存費用憑證:將工作所需支出及相關單據整理完整。
- 規劃經營組織:依收入規模、責任風險及未來發展,評估個人經營、行號或有限公司。
如果你已經有穩定的接案收入,卻不確定應該如何申報所得,或是需要辦理稅籍登記及設立工作室,可以先由專業人員協助檢視目前的接案模式。
本事務所可協助自由工作者評估公司或行號設立、稅籍登記、帳務處理及稅務申報,讓你在專心接案、發展專業的同時,也能妥善處理相關稅務問題。
自由工作者可以不受固定辦公室及上班時間限制,但收入與稅務仍需要有清楚的規劃。
本文係以台灣一般自由工作者及個人接案情形為例。實際所得類別、扣繳、稅籍登記及營業稅義務,仍須依工作內容、交易關係、營業模式及主管機關認定辦理。涉及特定專業執業、跨境服務或其他特殊情形,應另行評估。