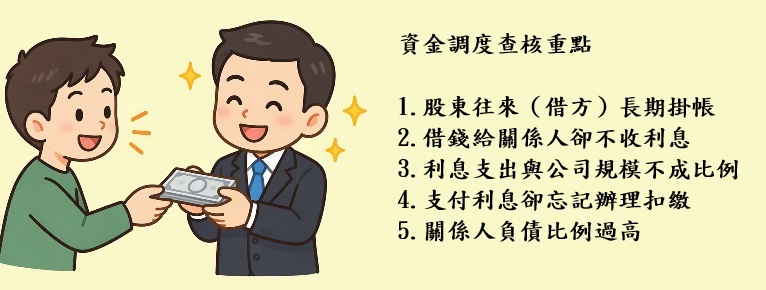
企業的資金調度與利息列報,一直是國稅局的重要查核項目,主要會針對「不合常規的資金流動」與「帳務異常」進行選案。尤其是股東往來長期掛帳、關係企業資金借貸、利息扣繳漏報及異常財務比率等情況,最容易被列入查核名單。企業應建立合理的資金管理制度,以降低補稅及處罰風險。
一、為什麼國稅局特別關注資金調度與利息?
在營利事業查核實務中,國稅局非常重視:
- 資金流向是否合理
- 借貸關係是否真實
- 利息是否正確計算
- 關係人交易是否符合常規
- 扣繳是否依法辦理
因為許多逃漏稅案件,往往都隱藏在資金往來與利息列報之中。
二、查核重點一:股東往來(借方)或「其他應收款」長期掛帳
這是中小企業最常見的查核風險。
常見情況:
- 公司借款給股東
- 公司代股東支付個人費用
- 股東從公司帳戶提領資金使用
最後長期掛在:
- 股東往來(借方)
- 其他應收款
且多年未清償。
國稅局會注意什麼?
若發現:
- 金額持續增加
- 長期沒有還款
- 沒有借貸契約
可能懷疑公司資金遭股東私人挪用。
常見老闆心聲:「這是我一個人的公司,先借用一下公司的錢應該沒關係吧?」
從公司法與稅務角度來看,公司與股東屬於不同主體,長期無償占用公司資金,往往是查核重點之一。
三、查核重點二:借錢給關係人卻不收利息
常見情況包括:
- 關係企業調度資金
- 借款給子公司
- 借款給股東或親屬
但是:
- 沒收利息
- 或利率明顯偏低
甚至公司本身還有銀行借款正在支付利息。
國稅局關切原因
若公司:
- 對銀行支付高額利息
- 對關係人無息放款
容易被質疑:
資金運用不具商業合理性。
常見老闆心聲:「都是自己人,何必算利息?」
但在稅務查核上,關係人交易仍應符合常規交易原則,否則容易被要求提出合理說明。
四、查核重點三:利息支出與公司規模不成比例
國稅局查核時,常透過財務報表比率分析異常情況。
例如:
- 營業額不高
- 利息支出卻非常龐大
- 其他應收款金額過高
- 長期虧損卻持續借款
這些情況都可能被系統列為異常案件。
國稅局可能進一步要求提供
- 借貸契約
- 資金用途說明
- 銀行對帳資料
- 利息計算依據
五、查核重點四:支付利息卻忘記辦理扣繳
企業之間借貸所支付的利息,常被忽略扣繳義務。
例如:
- 公司向關係企業借款
- 向其他公司資金融通
支付利息時:
- 應依規定辦理扣繳
- 申報扣繳憑單
常見錯誤觀念:「對方也是公司,應該不用扣繳吧?」
這是非常常見的誤區。
利息所得是否需扣繳,仍須依所得稅法相關規定辦理。
若漏辦:
- 補扣繳稅款
- 補申報
- 處罰鍰
都有可能發生。
六、查核重點五:關係人負債比例過高
依據關係人負債利息相關規定。
若:
- 關係人負債 ÷ 業主權益
- 超過一定標準(現行規定為 3 倍)
則超過部分所產生的利息支出:
- 不得列報費用
- 可能遭剔除補稅
常見情況
例如:
- 股東大量借款給公司
- 公司過度依賴關係人融資
- 未進行合理增資
都可能提高查核風險。
記帳士事務所觀點
一、股東往來是中小企業查核常勝軍
不要把公司帳戶當成個人帳戶使用,否則很容易形成查核風險。
二、關係企業資金調度應文件化
借貸契約、資金用途說明、利率計算依據、借還款金流,都是企業資金調度的證明文件。
三、利息支出與扣繳申報應同步處理
利息支出、扣繳憑單與會計帳務三者應一致,避免形成查核差異。
事務所提醒
資金調度本身很正常並不可怕,可怕的是沒有合理文件、沒有契約、沒有扣繳、沒有還款紀錄。當資金往來愈頻繁、金額愈大時,愈應建立完整的借貸與帳務管理制度,才能降低補稅與處罰風險。