近來接獲公司老闆詢問,因勞資爭議故進入調解和解階段,因而需要支付和解金。這個和解金的給付歸屬哪種所得?是否需要扣繳?本文就不同情境分別說明屬薪資所得、退職所得、其他所得及損害賠償性質的認定理由及相關的稅務操作。企業遇到時勞資爭議和解時,務必先確認性質,以避免申報錯誤而受罰。
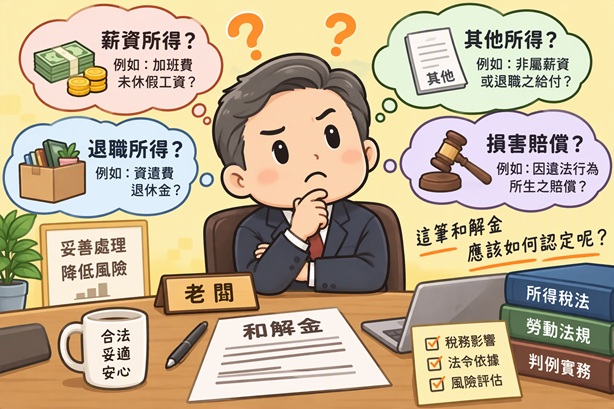
公司支付解金給員工,在稅法上通常歸類為「其他所得」(格式代號 92),若是本國居住者原則上「免扣繳」但需列單申報;不過,實際認定仍取決於和解書上的給付性質。
依據所得稅法及相關函釋,勞資訴訟和解金依實質內容(即訴訟內容、調解筆錄等文件)分為以下 4 種情況:
與薪資、加班費、獎金有關之爭訟:
- 適用條件:和解筆錄或和解書中,明確拆分出是補發過去的工資、加班費(應稅部分)或年終獎金。
- 所得性質: 薪資所得。
- 公司的扣繳規定:視為非固定薪資。若員工為境內居住者,
- 單次給付超過起扣點(依現行稅法標準為 88,501 元以上)需代扣 5% 並開立薪資扣繳憑單。
- 單次給付小於起扣點,則不需扣繳,但仍需開立薪資所得扣繳憑單。
- 員工的綜合所得稅:員工於次年五月申報綜合所得時會有這筆薪資所得。
與退職、資遣有關之爭訟:
- 適用條件:和解筆錄或和解書中,明確指出因退職、資遣而生之和解給付。
- 所得性質: 退職所得,享有定額免稅的優惠。
- 公司的扣繳規定:
- 和解金金額若低於免稅額度(19.8 萬元 × 服務年資),屬免扣繳,但仍需開立退職所得免扣繳憑單。
- 實務上通常免扣繳。
- 公司的入帳憑證:公司可以列入資遣費或退休金支出。應提供付款證明影本及相關公文文件做為入帳憑證。
無細分項目,僅籠統約定給付和解金,且非損害賠償之爭訟(實務最常見):
- 適用條件:和解書僅籠統載明「支付和解金 ? 萬元,雙方拋棄其餘請求權」,或屬於補償員工原本可得的利益(所失利益,如非自願離職補償)。
- 所得性質:其他所得。稅務上多認定:因員工已離職,這筆錢屬於終止訴訟、放棄權利的對價(或補償未來的薪資損失),並非填補已發生的財產損害,因此必須課稅。
- 公司的扣繳規定:不論金額大小都不需要扣繳。但需要開立「免扣繳憑單」(格式代號 92)給員工。
- 員工次年會有綜所稅收入。
因公務受傷的醫療、損害賠償之爭訟:
- 與前三者的差異:前三者屬於所失利益,屬所得,僅哪種所得的差別。損害賠償屬於所受傷害的填補,並不會使被害人增加財產,因此不屬課徵所得稅之基礎。
- 適用條件:和解金款項是填補員工實際已發生的財產或身體損害(例如:職災醫療費、精神慰撫金)。
- 性質:屬於損害賠償,不是所得,完全免納所得稅。
- 公司的扣繳規定:公司無需扣繳也不用申報憑單。
- 公司的入帳憑證:公司可以列入其他費用。應提供付款證明影本及相關文件做為入帳憑證。
實務操作及記帳士事務所建議
- 檢視和解筆錄字眼:國稅局採「實質課稅原則」,若和解書未寫明明細,稅務機關多半會認定為「其他所得(92)」。
- 二代健保補充保費:
- 若該筆款項被認定為「薪資所得(50)」,且超過當月投保金額 4 倍的部分,公司與員工還需額外計算 2.11% 的二代健保補充保費;
- 若歸類為「其他所得(92)」或「損害賠償」,則無需扣繳二代健保。