新聞導讀
重點描述
營利事業辦理營所稅申報時,各項支出必須依實際性質正確歸類為「營業成本」或「營業費用」。若帳務分類錯誤,除了可能影響成本計算,也可能因此遭國稅局調整課稅所得並補稅。尤其製造業、餐飲業及加工業,更應特別留意成本歸屬問題。
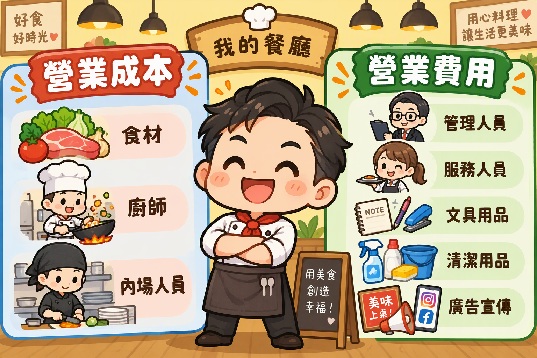
一、營業成本與營業費用有什麼差別?
依規定,企業發生的支出應依實際性質分類:
屬於營業成本
直接與商品製造、生產或服務提供有關的支出,例如:
- 原料成本
- 廚房食材成本
- 生產線員工薪資
- 製造部門勞健保費
- 製造部門退休金提撥
- 生產相關加班費
屬於營業費用
與銷售、管理、行政相關的支出,例如:
- 行政人員薪資
- 業務人員薪資
- 辦公室租金
- 文具用品費
- 業務招待費
- 廣告費
二、為什麼國稅局重視成本與費用分類?
因為不同分類可能直接影響:
- 毛利率
- 成本率
- 同業利潤標準比較
- 課稅所得額
若分類錯誤,可能導致:
- 財報失真
- 所得額計算錯誤
- 稅負低估
進而成為查核重點。
三、國稅局實際查核案例
某餐廳公司申報:
營業收入 3 億 2,000 萬元 營業成本 1 億 6,000 萬元
但國稅局查核發現:
公司將廚房人員相關支出計 2,100 萬元列在營業費用,
依其性質應屬於營業成本,因此要求轉列成本。
查核結果
調整後:
營業成本變成 1 億 8,100 萬元
但因公司未依規定編製成本分析表,
國稅局依同業利潤標準重新核定:
合理成本為 1 億 7,600 萬元
最終產生:
課稅所得增加 500 萬元 補徵營所稅 100 萬元
四、哪些支出最容易分類錯誤?
餐飲業
常見錯誤:
- 廚房人員薪資列為管理費用
- 主廚成本列為行政費用
實際上多數應屬營業成本。
工程業
常見錯誤:
- 工地人員薪資列為管理費
- 工地耗材列入行政費用
事務所觀點(專業提醒)
一、稅務風險往往不是來自漏報,而是分類錯誤
二、人事成本是最常被重新分類的項目
三、成本分析表不要等國稅局來查才準備
事務所提醒
營業成本與營業費用雖然同屬公司支出,但在營所稅申報上具有完全不同的意義。企業若未依支出性質正確分類,即使沒有隱匿收入,也可能因帳務處理錯誤而遭調整所得額及補稅。建議於年度結算前進行帳務健檢,確認成本與費用的歸屬是否合理,以降低稅務風險。
完整新聞如下
營業成本、營業費用應按支出性質正確區分,國稅局提醒營利事業申報留意
財政部臺北國稅局表示,營利事業應依各項支出的實際性質,正確區分為「營業費用」或「營業成本」,若帳列錯誤,經國稅局查核後,可能需要調整課稅所得額並補繳稅款。
該局說明,依營利事業所得稅查核準則第60條前段規定,營利事業之支出,應依其性質列帳。例如,銷售及管理部門發生的支出,通常屬於營業費用;直接與商品製造有關的支出,則屬於營業成本。
該局舉例說明,甲公司以經營餐廳為業,113年度營利事業所得稅結算申報,列報營業收入3億2,000萬元、營業成本1億6,000萬元,經該局查核後,將該公司原帳列為營業費用之廚房人員薪資暨相關退休金、加班費、伙食費、勞健保費、職工福利等支出計2,100萬元,依其性質轉正至營業成本,轉正後營業成本為1億8,100萬元(原申報營業成本1億6,000萬元+轉正2,100萬元);又因甲公司未依規定編製成本分析表,致成本依法核定為1億7,600萬元〔營業收入3億2,000萬元×(1-同業利潤標準毛利率45%)〕,調增課稅所得額500萬元(轉正後營業成本1億8,100萬元-核定營業成本1億7,600萬元),補徵稅額100萬元。
該局呼籲,營利事業於辦理營利事業所得稅結算申報時,務必確認各項支出的性質及歸類是否正確,以免因帳列錯誤而遭調整補稅。
(聯絡人:營所稅組李股長;電話02-23113711分機1262)
發布單位:財政部臺北國稅局 發布日期:2026-10-15